0

0
0

文字

分享

0
0
0

用統計學看股票投資:投資人理性嗎?「追高殺低」真能穩賺不賠?

研之有物│中央研究院_96
・2018/01/25 ・4308字 ・閱讀時間約 8 分鐘 ・SR值 545 ・八年級

「行情總是在絕望中誕生,在半信半疑中成長,在憧憬中成熟,在充滿希望中毀滅。」

──華爾街諺語

其中(股票投資)有哪些預期心理會和動能效應互相影響?本文專訪中研院統計所的何淮中研究員。

投資策略研究

「 2000 年受臺大財金系合聘之邀,我開了一門『財務統計』課程。當時股市正值科技泡沫,我很好奇為什麼會有這個現象,加上受到財金系同事和學生的耳濡目染,漸漸覺得財務的『實證研究』蠻有趣,就一直研究到現在……」

研究室位於中研院統計所的迴廊深處,何淮中像個隱士般。置身股市戰線之外,以嚴謹的統計模型、歷史的股市資料,驗證股票市場的理性與不理性。
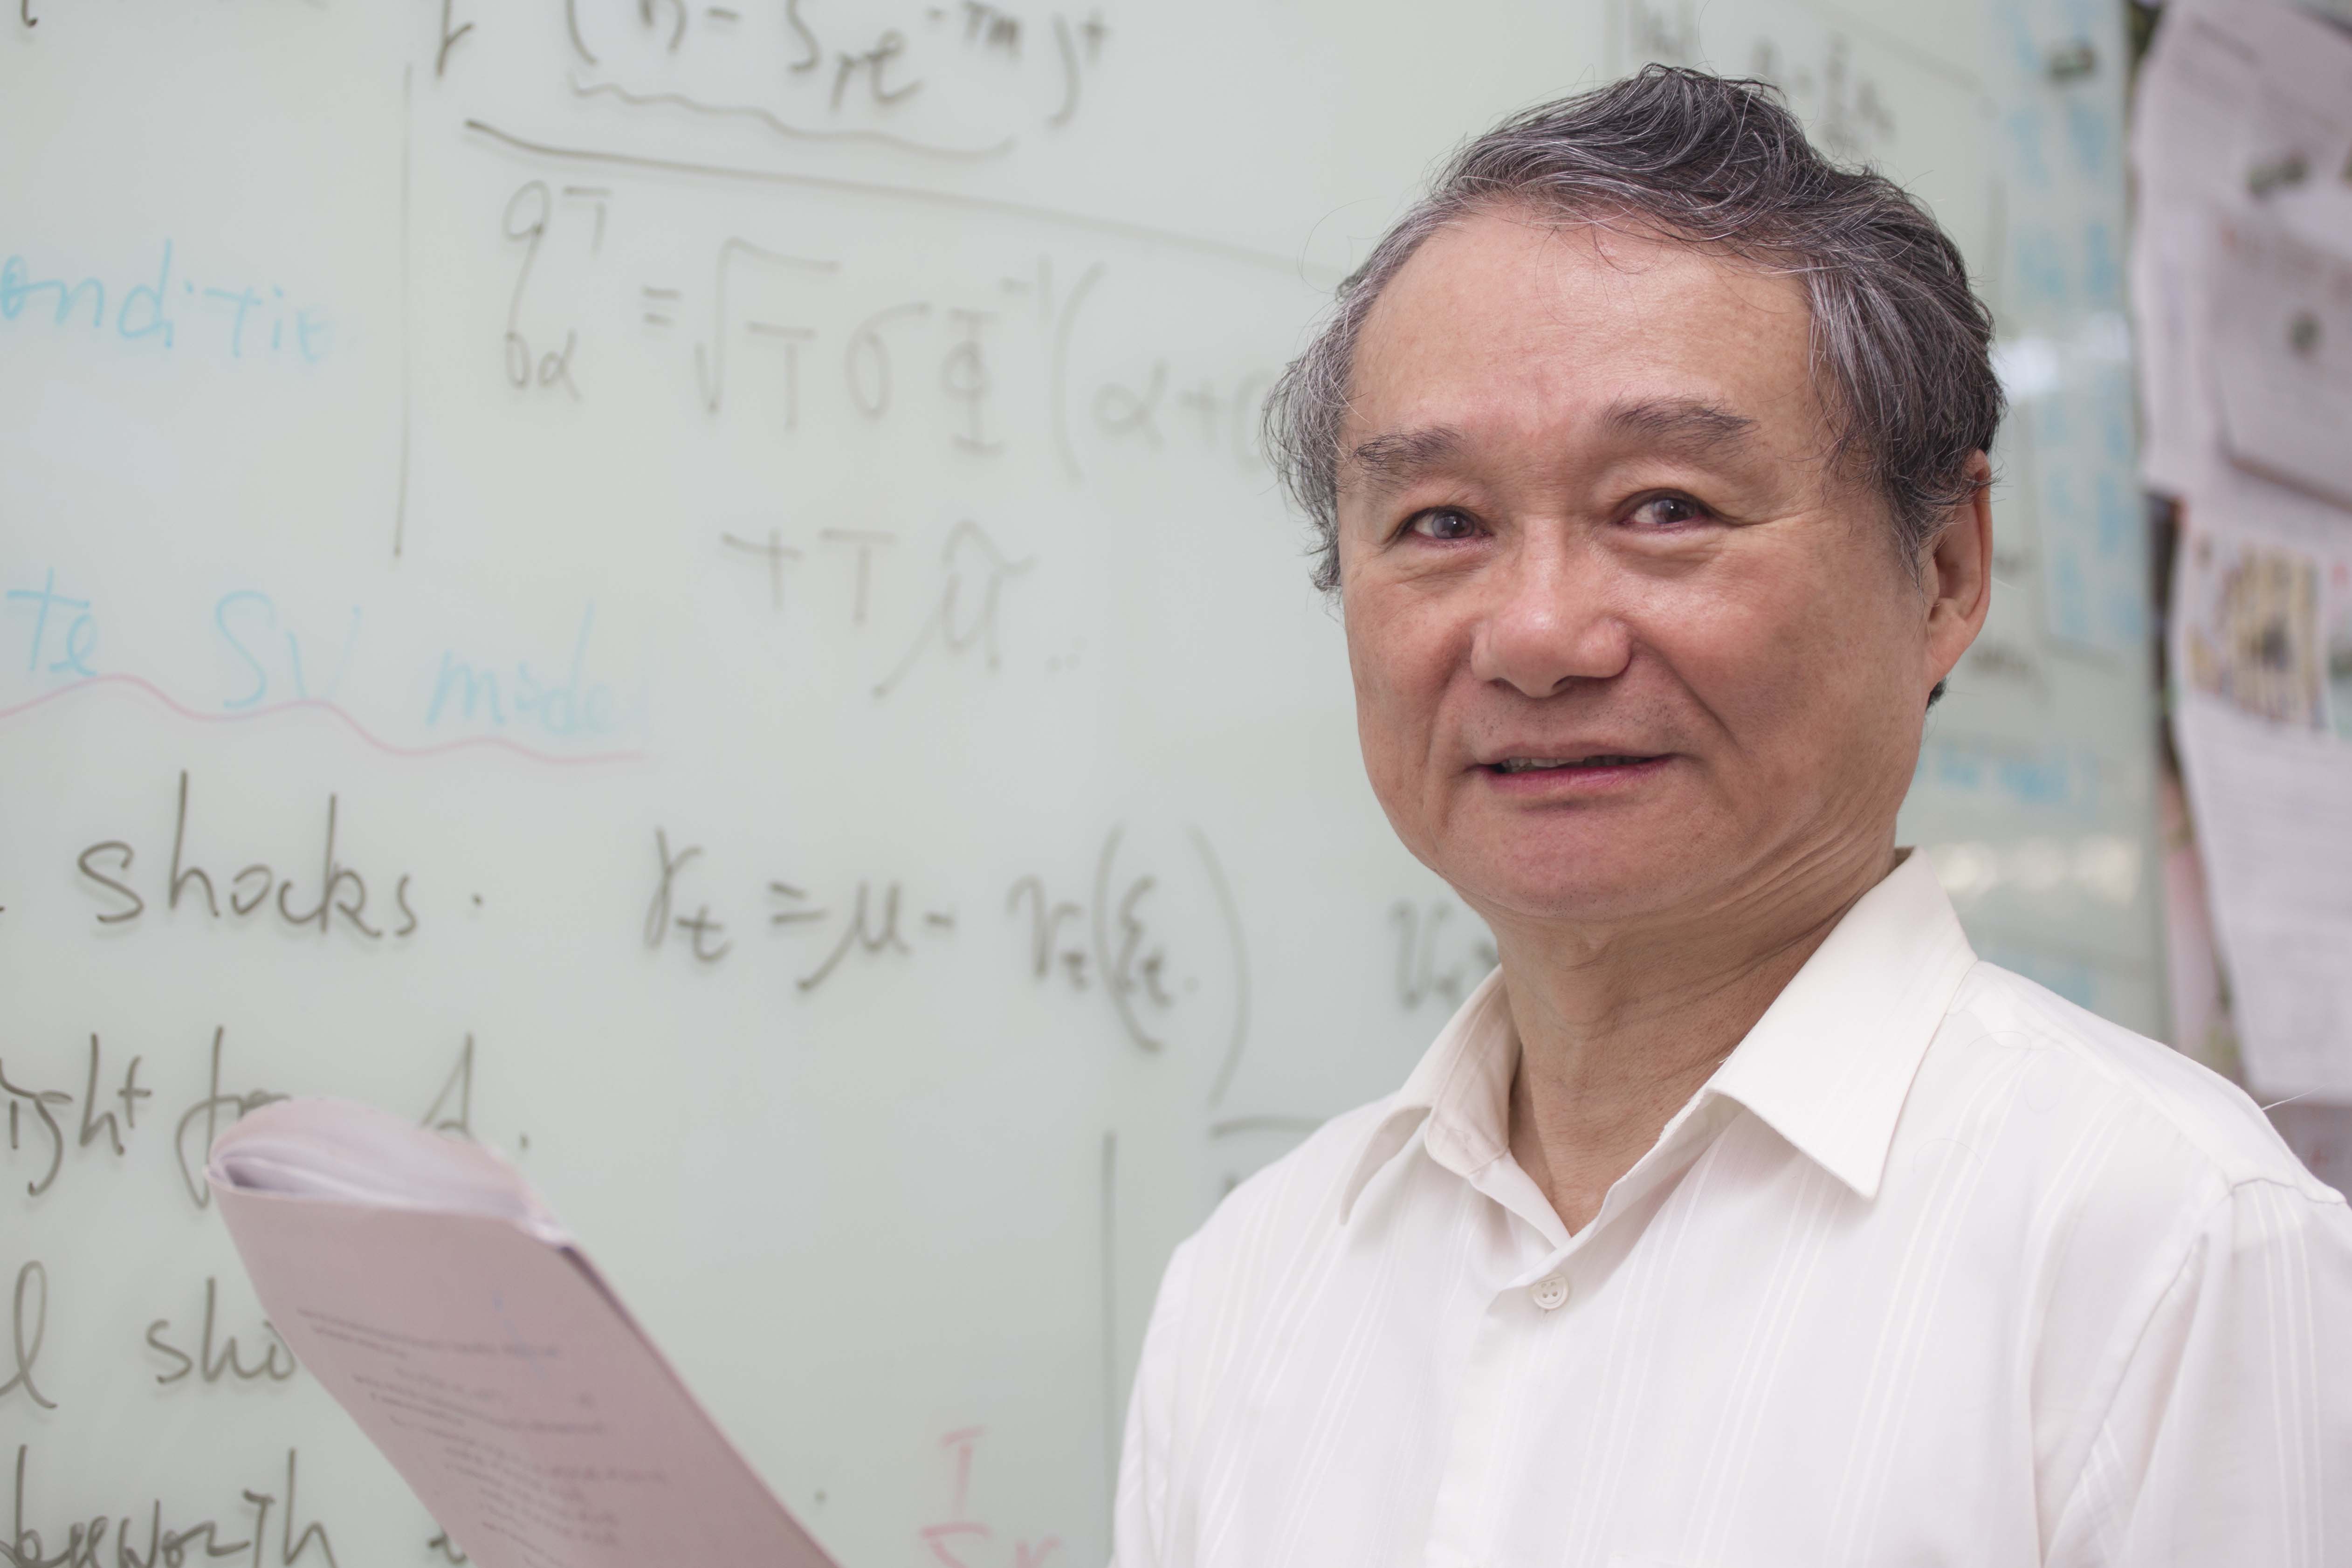
從小黑板上的數學題難不倒何淮中,對數字的靈敏,長大後轉化為統計分析的本領。 攝影│張語辰
從小黑板上的數學題難不倒何淮中,對數字的靈敏,長大後轉化為統計分析的本領。攝影/張語辰。

投資人有理性嗎?

市場,由人的行為構成。過往「效率市場」假說認為「投資人都是理性的」,而且市場上的資訊會迅速地被所有投資人知道,因此投資人可以在多種方案中,理性選擇能使共同利益最大化的一種方案。

但 2017 年獲得諾貝爾經濟學獎的 Richard H. Thaler ,曾經做一個有趣的實驗,闡述另一位諾貝爾經濟學獎得主 Herbert Simon 所提的「有限理性」(bounded rationality),證明人沒有辦法完全理性。

Richard H. Thaler 在 1997 年 5 月於《金融時報》(Financial Times)刊登一則活動廣告,希望大家來報名參加 “pick a number game” ,大獎是英國航空往返倫敦與紐約/芝加哥的機票。玩法很簡單,只要玩家在 1~100 中選一個整數寫在信中、寄回主辦單位,截止後將所有收到的數字蒐集起來「取平均數、再乘以三分之二 」 ,最靠近這個數字的玩家,就是贏家。

假設 5 個人參加比賽,他們選擇 10,20, 30, 40 和 50 ,在此情況下,平均數是 30,而 30 的三分之二是 20 ,因此最初選擇 20 的玩家是勝利者。

這遊戲的隱含意義是──人們的預期心理、有限的理性。

若按照「市場是理性」假說,所有玩家應該會預期別人選擇什麼數字、並取平均數再乘以三分之二;然後又預期別人應該也會這麼做,又再取平均數再乘以三分之二……;經過這樣的循環,直到最後每個人都會選擇 1。

但無論是 1997 年《金融時報》這次、或我在各場合玩這個遊戲,都發現理性是有限的,人們一開始只會猜測別人的答案兩到三次循環,然後就選一個直覺大概沒錯的數字。

不同市場群體,會理性到什麼程度,我們可能不知道,就需要蒐集資料、根據統計來估計,這就是統計的重要性。

預期心理是什麼?

以股票市場來說,股票的價格由市場供需決定。若投資人預期某股未來表現良好,會紛紛進場買進,股價就會上揚。若投資人對某股預期悲觀,會紛紛賣出,導致股票下跌。

但其實台股的「菜籃族」常常搞不清楚股票上漲或下跌的原因,聽聞小道消息就跟風「追高殺低」,導致損失慘重。其實這背後有「動能效應」可以解釋,1993  年由 Jegadeesh and Titman 提出,指的是股票報酬率有持續性的現象,強者恆強、弱者恆弱。
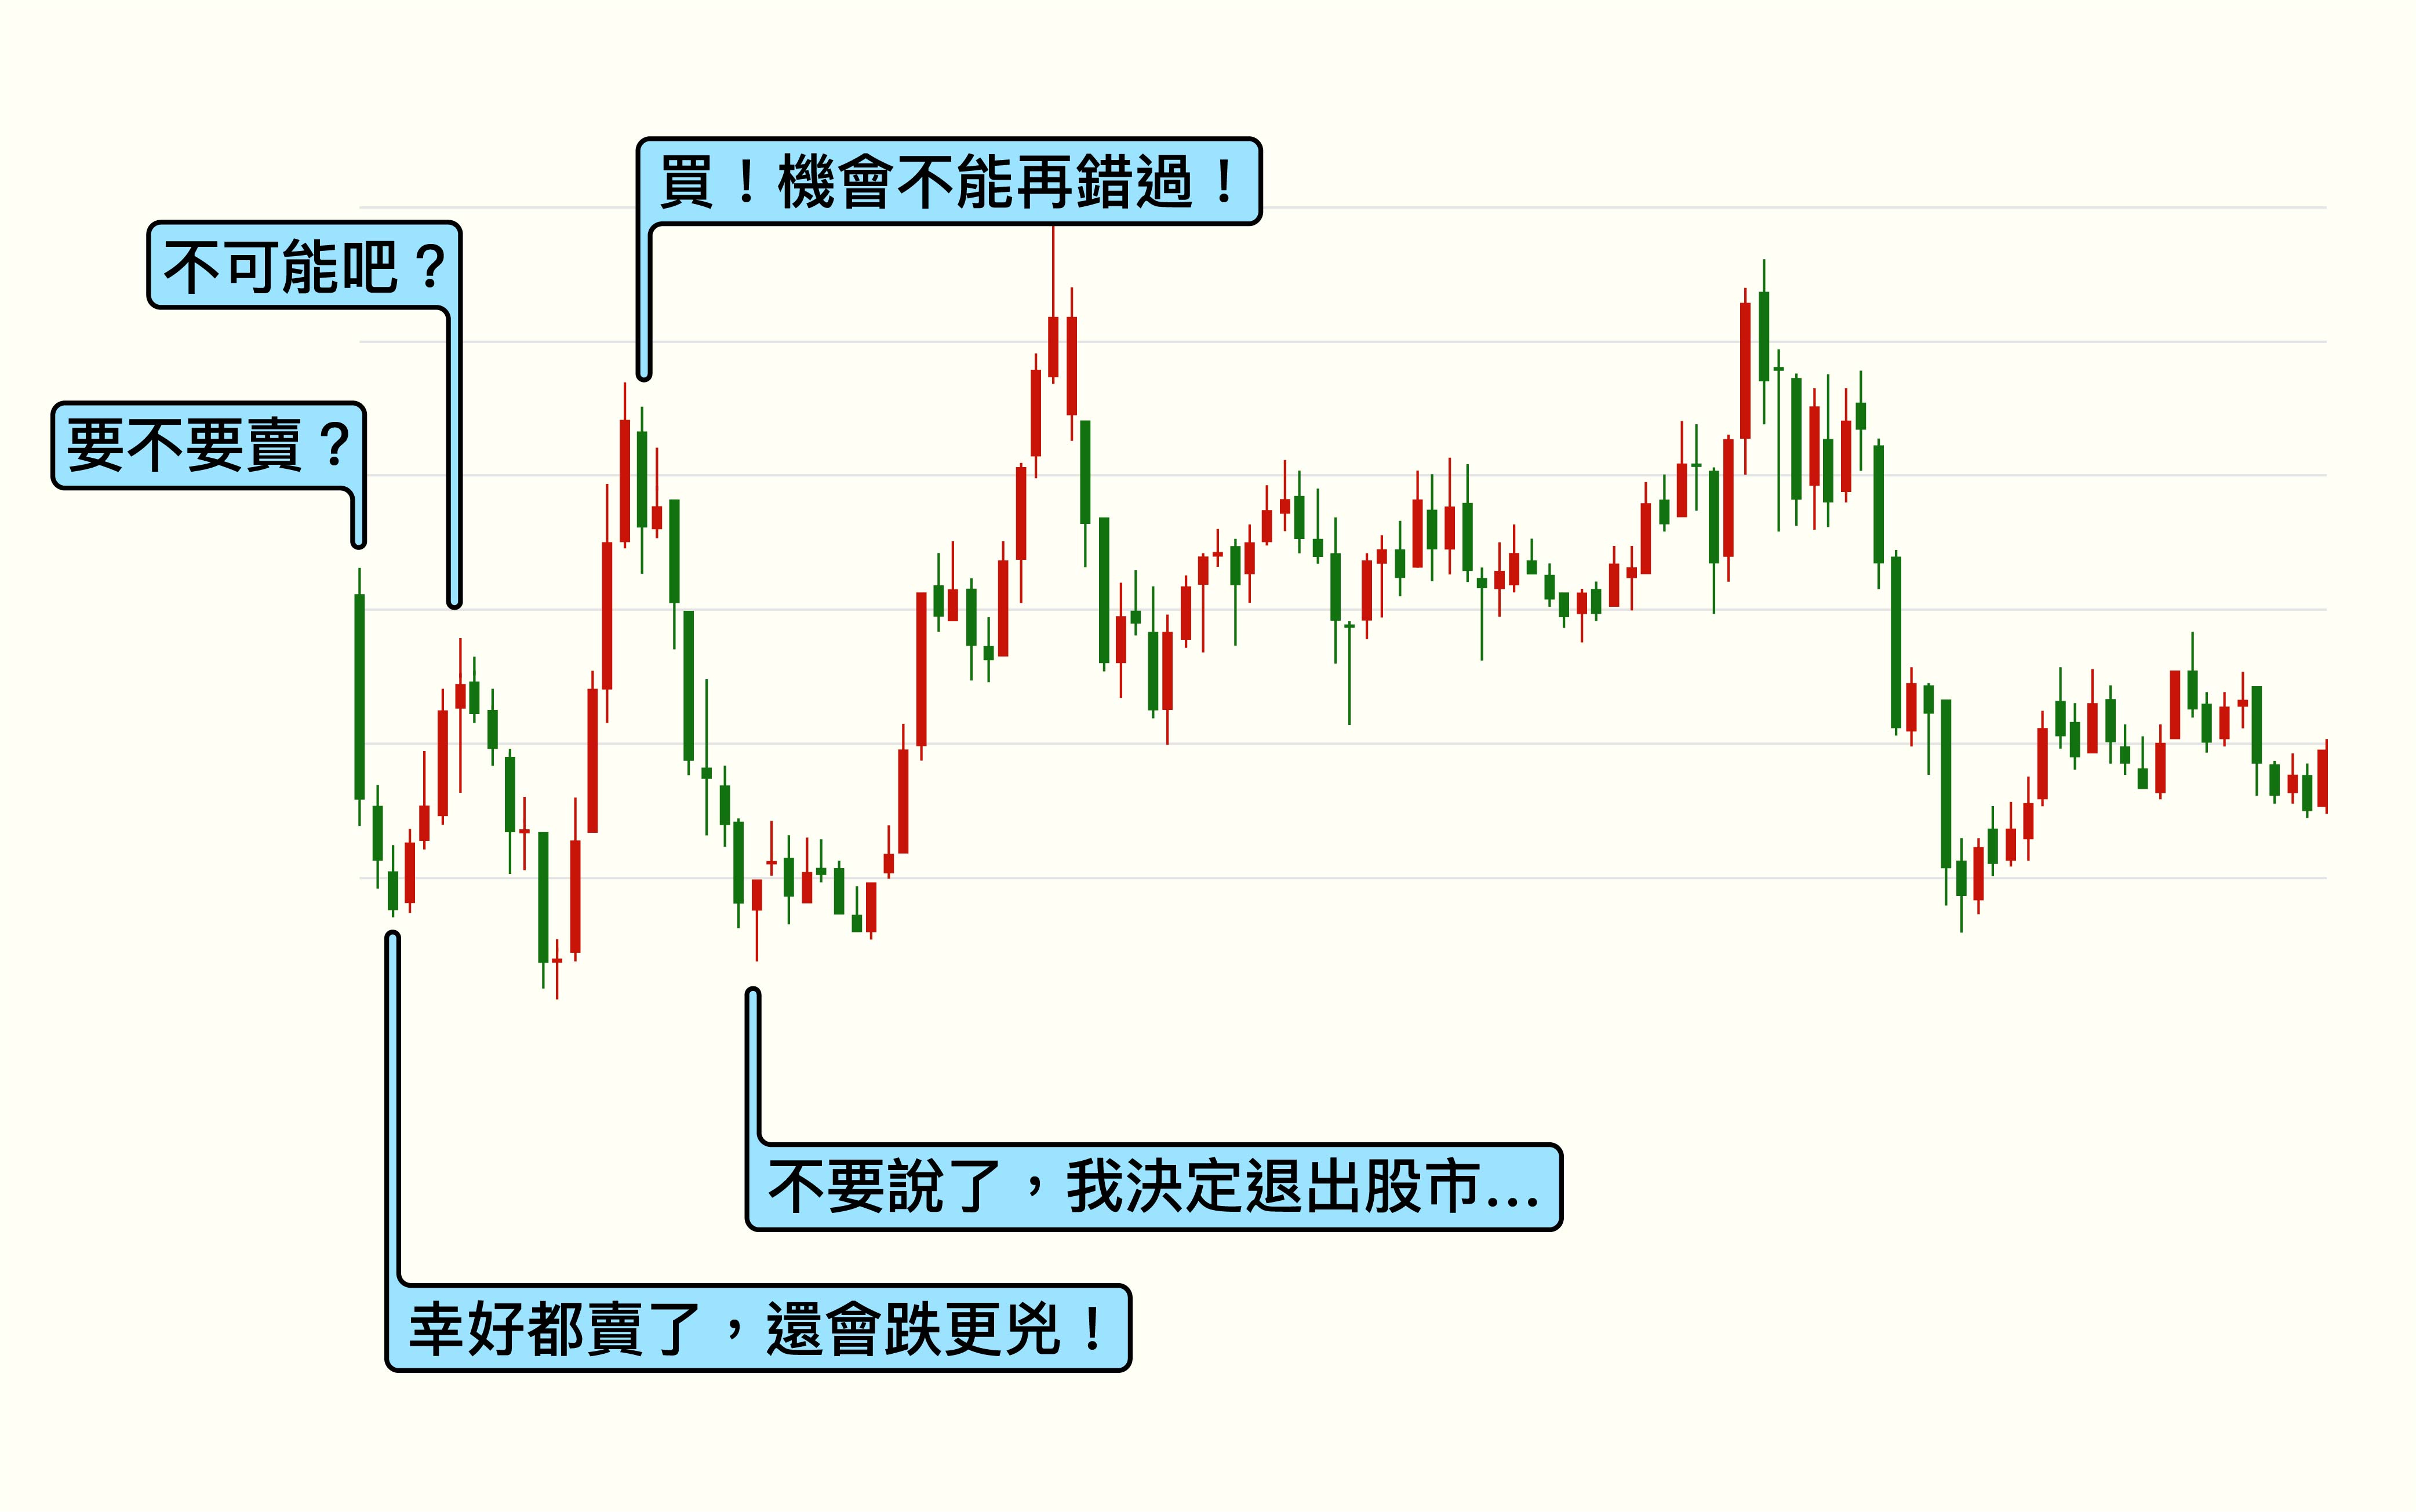
跟風的菜籃族,若未留意股票市場的「動能效應」,常出現這些內心獨白。 圖說設計│林婷嫻、張語辰
跟風的菜籃族,若未留意股票市場的「動能效應」,常出現這些內心獨白。圖說設計/林婷嫻、張語辰。

動能效應是什麼?

由於動能效應,股票報酬強者恆強、弱者恆弱。有些投資人藉此採取「追高殺低」法,賺取一定期間內股價持續上漲、或持續下跌過程中的「價差」。

投資人會有預期心理,預期心理又受到小道消息影響。由於小道消息的資訊傳遞像漣漪一層層擴散出去,因此股價在一定期間內呈現漲繼續漲、跌繼續跌,好像有個「動能」在持續推高或拉低股價。

動能投資策略,就是運用這種現象來規劃投資組合:買進贏家股票(漲繼續漲)、搭配賣出輸家股票(跌繼續跌)。

然而,2000 年之後的股票市場,這種動能效應似乎消失了。有些人認為是因為大家都知道這種賺錢方法,有些人認為是時機不對。但我們認為動能效應應該還存在,只是被一些「雜訊」給掩蓋,所以就撈出 1930 年 1 月到 2010 年 12 月的美國股市資料,和學生一起設計我們的「WL-LH 動能投資策略」做實證研究。

實證研究有哪些發現?
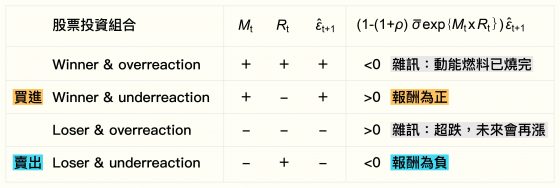
從 1930 年 1 月到 2010 年 12 月的美國股市資料中,我們依據各股票報酬輸贏分成 4 種投資組合,並設計 WL-LH 投資策略模型:「買進漲幅被低估的贏家股票、賣出跌幅被低估的輸家股票」。 (Winners with Low IPR minus Losers with High IPR, 簡稱 WL-LH)

何淮中團隊的 WL-LH 投資組合模型。資料來源│Implied price risk and momentum strategy. 圖說重製/林婷嫻、張語辰。

其實這與過往的動能投資策略差不多,差別在於,我們透過美股歷史資料分析,於投資策略中刪掉一些「雜訊」:「漲幅被高估」的贏家股票,也就是動能燃料已經燒完、會開始下跌;還有「跌幅被高估」的輸家股票,因為超跌、未來會再漲回來。這兩者分別代表投資人對於市場中好與壞的資訊,呈「過度反應」的現象。

困難的是,如何判定漲幅或跌幅是否被高估?我們從「資訊擴散」的角度出發,提出一個資產價格模型。然後藉由價格模型,設計一個價格風險指標,有效地篩選掉超漲或超跌的股票,從而驗證了市場的預期心理和動能效應,也同時說明市場的不效率性。

其中相關的統計模型算式,通常大家看了就頭痛,這裡先不贅述,有興趣的朋友請直接看看我們的論文。

從 1930 年 1 月的資料開始,我們先看過去一年的累計複利報酬、排序,買表現好的股票、賣表現壞的股票,一個月後檢視這樣的投資組合的報酬率。因為資料時序已經移動一個月,所以我們再從新的一個月回頭看過去一年的累積複利報酬、排序,再進行一次剛剛說的投資。

最後把累計複利報酬取平均值,例如下圖的 2000 – 2010 年資料所示。其中可看到, 2000 年以後的動能效應,原本大家認為已經消失了,但經由我們的 WL-LH 投資策略挖掘,失而復得,動能投資策略的獲利空間仍然存在。
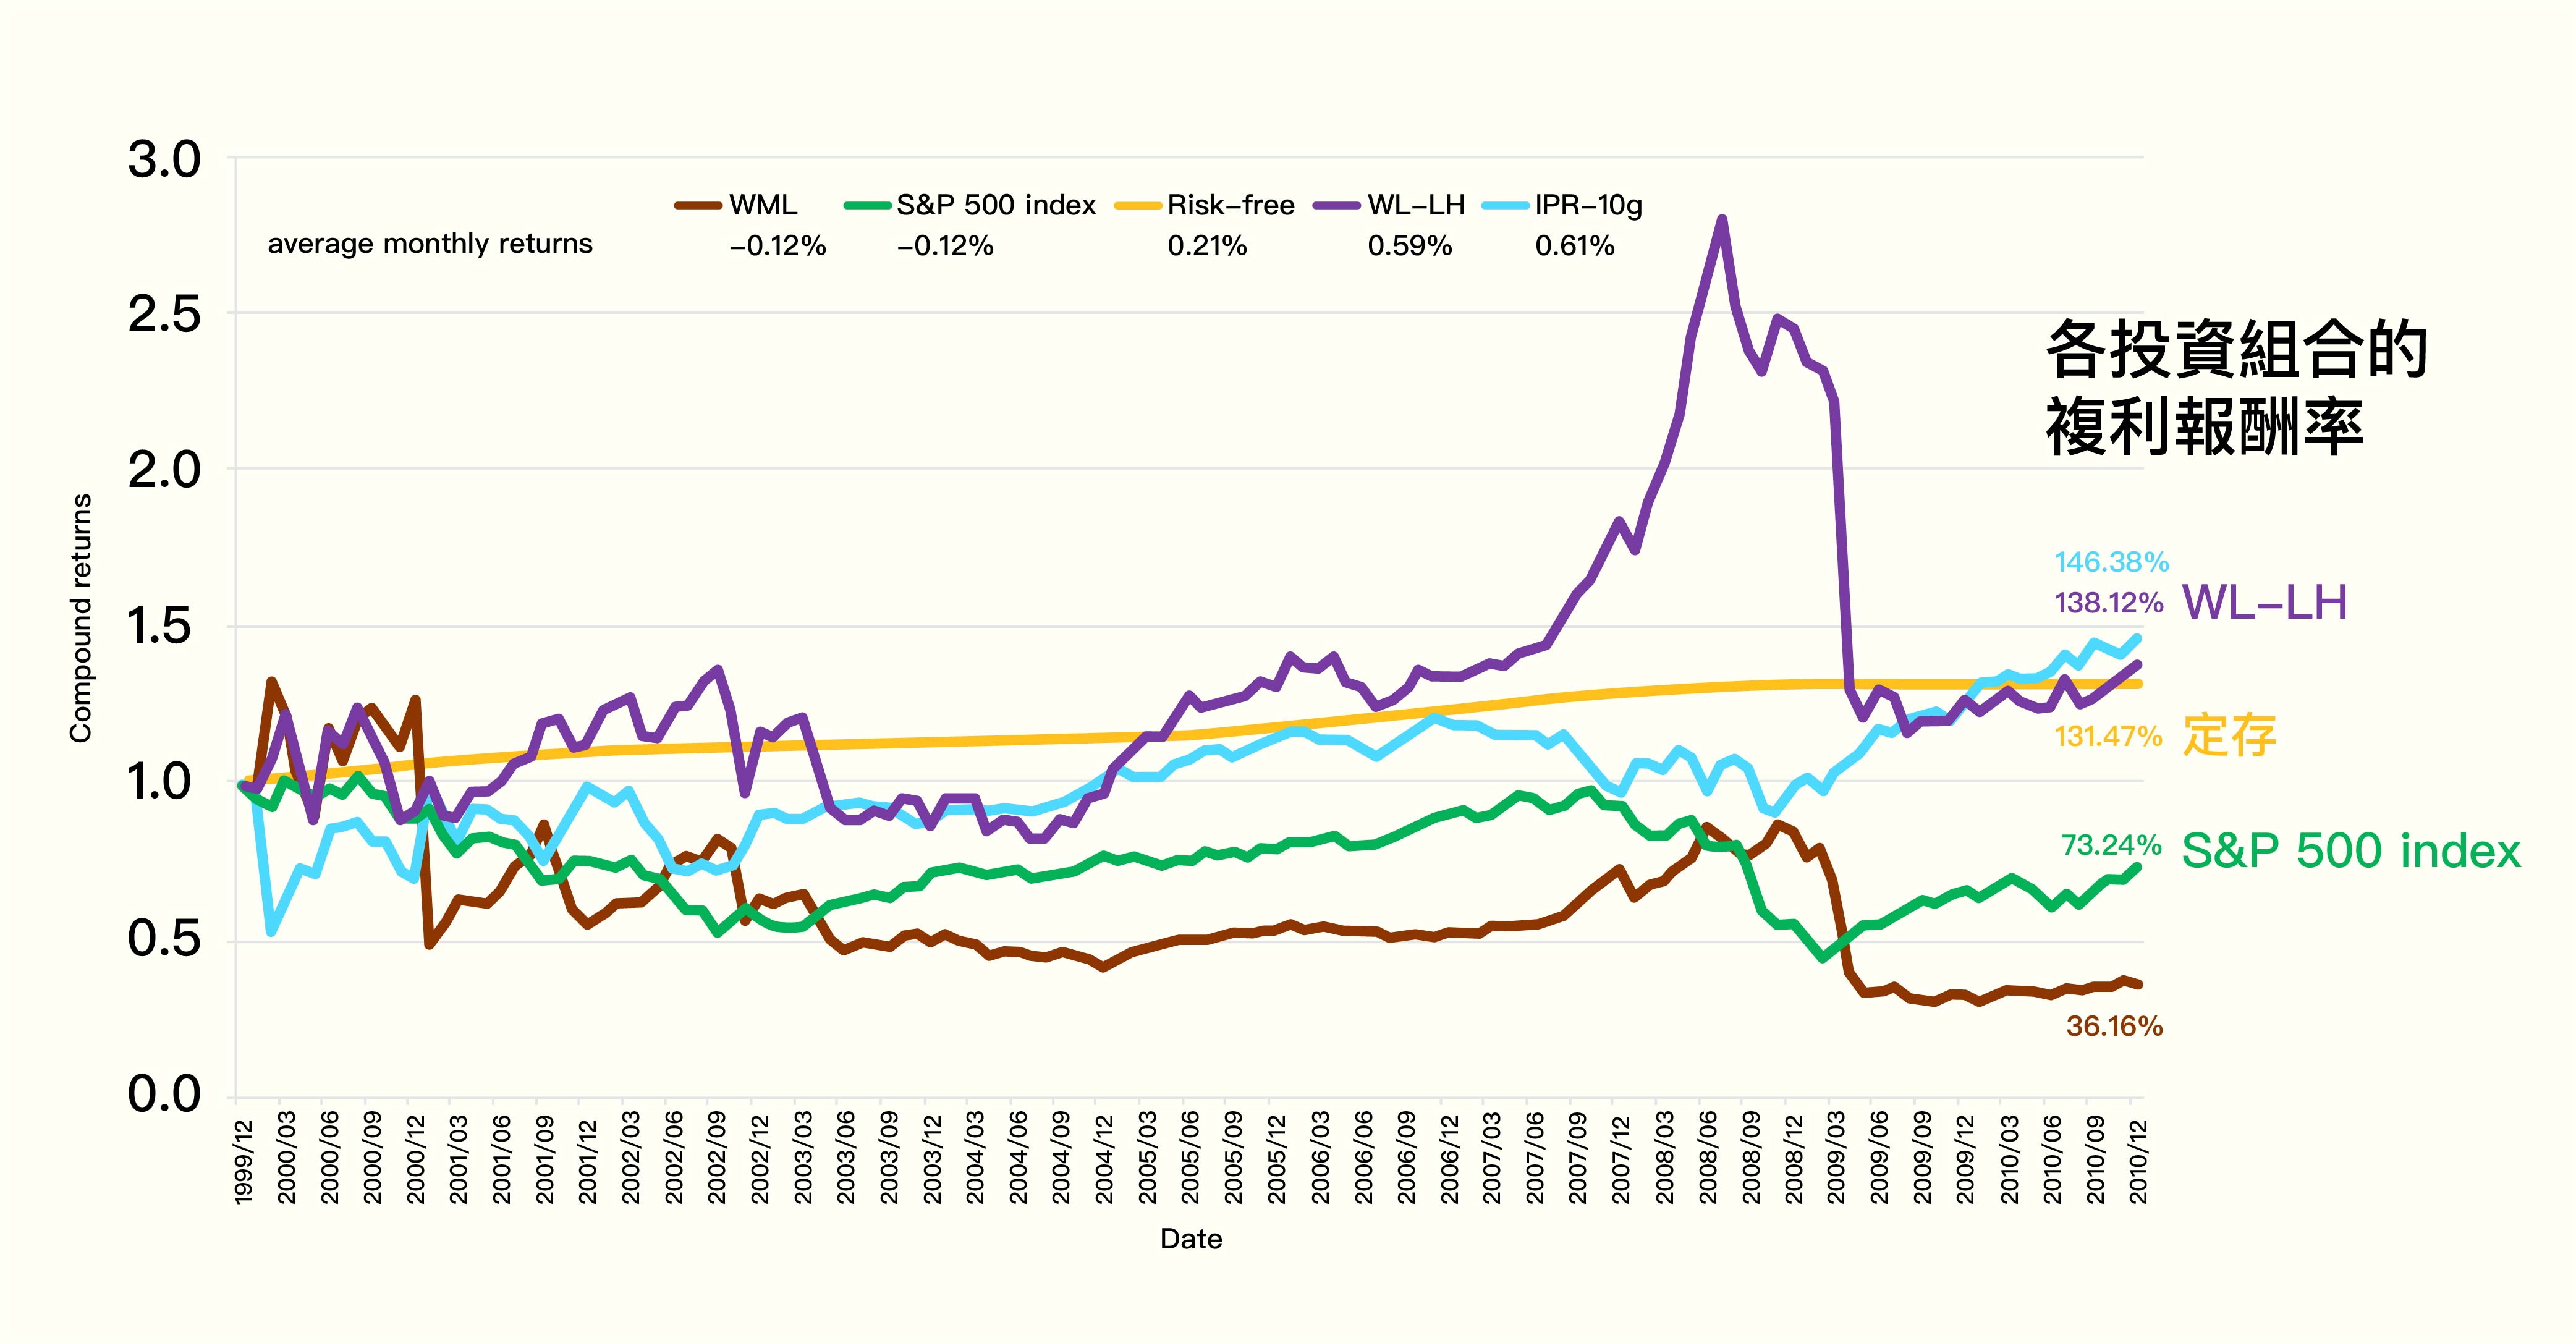
將 WL-LH 投資策略以美股歷史資料實證,雖然在 2008 年金融海嘯大起大落,但其 2000-2010 年累計複利報酬率為 138.12%,若投資 100 元會獲得 138 元。 資料來源│Implied price risk and momentum strategy. 圖說重製│林婷嫻、張語辰
將 WL-LH 投資策略以美股歷史資料實證,雖然在 2008 年金融海嘯大起大落,但其 2000-2010 年累計複利報酬率為 138.12%,若投資 100 元會獲得 138 元。 資料來源│Implied price risk and momentum strategy. 圖說重製/林婷嫻、張語辰。

若把這個動能投資策略,套用至不同國家市場,有不同表現嗎?

過往文獻認為,美國和歐洲國家股票市場的動能效應較強,因為個人主義較強、過度自信,導致動能持續上漲或下跌。過往文獻也解釋,亞洲國家比較群體主義、做事大家會商量,所以動能效應較不明顯。

我們對這個詮釋抱持懷疑,所以我們試著將 WL-LH 投資策略,套用至不同國家股市的歷史資料(1990-2014 年)驗證,發現只要去掉「雜訊」──上漲動能燃料已燒完的股票、以及超跌的股票,無論是美國、歐洲、日本、印度等 21 個國家,都能看見動能效應,比率接近九成。

換言之,因為人們投資行為的偏誤,例如貪婪追高股價、恐懼在低點持股,而導致市場的不效率性,是超越地域、族群而存在的共通現象。

但是台股比較特別,在 WL-LH 策略下,仍看不到動能效應。

在台股歷史資料(1990-2014 年)中,刪掉漲幅「被高估」的贏家股票、跌幅「被高估」的輸家股票後,並未找到動能效應。我們的推斷認為,台股投資人普遍容易過度預期,以及股票交易周轉率較高,可能是主要的原因。兩者都影響了模型預測「資訊擴散程度」的準確性。

話說回來,為什麼會喜歡統計呢?

我從小就喜歡數學,黑板上的數學題都有辦法解開。數學是告訴你,怎麼看問題、怎麼創造適當的工具來解決問題。「機率」是數學裡的一支,我覺得很有趣,因為機率可以解決所有問題,某個問題你不懂就回答百分之多少機率怎樣怎樣……(笑)。

由機率跨入統計,是很自然的。兩者都是處理「不確定性」的方法體系,密不可分。

我的研究,包括前面提到市場效率性的課題,「機率」與「統計」兼而有之。透過資料分析,可以證實股市有一定程度的不效率性,也有獲利的空間。但投資仍有風險,不會因為這些研究發現就產生過度自信,所以我老婆和我還是存定存、買共同基金。再說,她的錢我也管不了呀。

延伸閱讀

本著作由研之有物製作,原文為《行情總是在希望中毀滅? 專訪何淮中》以創用CC 姓名標示–非商業性–禁止改作 4.0 國際 授權條款釋出。

本文轉載自中央研究院研之有物,泛科學為宣傳推廣執行單位

-----廣告,請繼續往下閱讀-----
文章難易度
研之有物│中央研究院_96
296 篇文章 ・ 3925 位粉絲
研之有物,取諧音自「言之有物」,出處為《周易·家人》:「君子以言有物而行有恆」。探索具體研究案例、直擊研究員生活,成為串聯您與中研院的橋梁,通往博大精深的知識世界。 網頁:研之有物 臉書:研之有物@Facebook

0

0
0

文字

分享

0
0
0
不是不會髒,而是更難沾:耐污馬桶的表面科學
鳥苷三磷酸 (PanSci Promo)_96
・2026/09/22 ・3364字 ・閱讀時間約 7 分鐘

本文與 Panasonic 合作,泛科學撰文 

●以下科學研究內容作為知識分享,不直接與Panasonic A La Uno全自動洗淨馬桶產品功能連結

在做家務的痛苦排行榜上,「刷馬桶」絕對名列前茅。明明天天都在沖水,但過不了幾天,馬桶內壁邊角總會浮現黃黃的水垢、角落發黑的霉斑,甚至是那些刷掉又長出來的粉紅色污垢(黏質沙雷氏菌)。

許多市售衛浴設備常標榜「神奇抗污」或「永久不沾」,讓人誤以為安裝後便能永保潔淨。然而從材料科學的角度來看,世上並無能使污垢憑空消失的魔法。所謂「耐污」的實質機制,並非打造完全不沾染髒污的材質,而是調整表面的物理與化學屬性,使水垢和微生物難以強力附著。一旦降低了污垢與內壁之間的附著力,透過日常水流沖刷,便能輕易地將髒污帶走。

-----廣告,請繼續往下閱讀-----

為什麼污垢「黏不住」? 

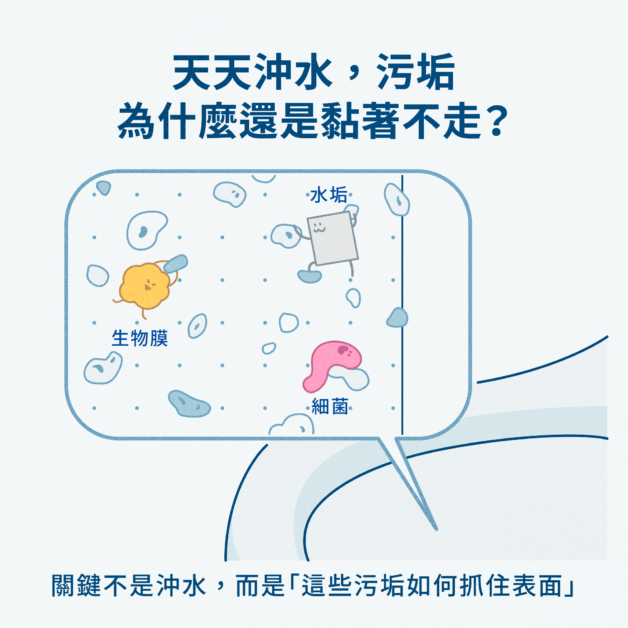
要搞懂為什麼某些特殊表面能做到「耐污」,我們得先像偵探一樣,拆解馬桶裡的髒污究竟是怎麼「抓緊」材料表面的。馬桶內壁的污垢主要有兩大難纏的元兇:

  1. 水垢與礦物沉積*1:我們日常使用的自來水中含有鈣、鎂等金屬離子。當水滴在表面經歷反覆的濕潤與蒸發乾燥循環時,這些離子會逐漸結晶析出,變成硬度極高、緊緊「卡」在微觀縫隙裡的礦物質水垢。
  2. 生物膜與有機物*2:包含尿液中的無機鹽、油脂殘留,以及細菌入侵後分泌出像超強膠水一般的聚合物,所組成的黏滑防禦大本營。
關鍵不是沖水,而是「這些污垢如何抓住表面」

這兩大類污垢想要在材料上「落腳」,前提是它們必須能在表面找到足夠的附著點與黏合力。那麼,材料科學家是如何讓這些髒污「站不穩」的呢?答案就藏在「表面能(Surface Energy)」與「濕潤性(Wettability)」這兩個核心概念中。

當我們把水滴在某個表面上時,水滴會聚成一顆圓滾滾的水珠,還是迅速攤平開來?這取決於表面的特性:

  • 疏水路線(Hydrophobic)*1:具備低表面能的疏水表面,能顯著減少水分子或污染物與表面之間的極性作用力與氫鍵。水滴在這種表面上會因為表面張力而收縮成水珠,當水珠滾動滑落時,就能順便把表面的灰塵與礦物質顆粒帶走,這就是著名的「自清潔效應」。
  • 親水路線(Hydrophilic / Superhydrophilic)*2:相反地,極度親水的超親水表面則會強烈地吸引水分子,在材料最外層形成一層薄薄的「水化層(Hydration Layer)」。這層水化層就像是實體的液體盾牌,讓油污、蛋白質或細菌無法直接接觸到材料基底,只能漂浮在水膜上方。

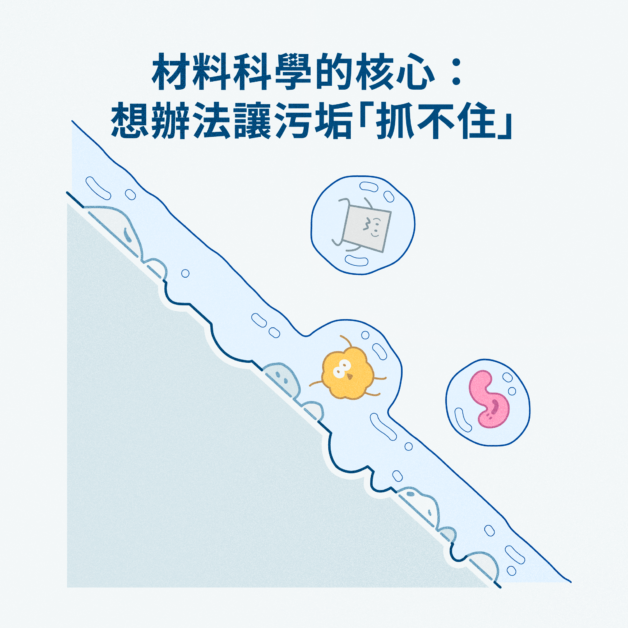
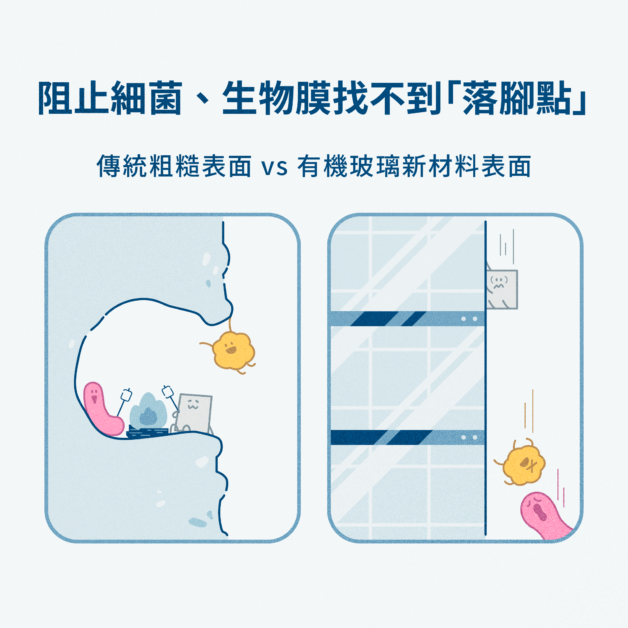
如果要用攀岩來比喻:傳統粗糙的表面就像是有許多凹槽的攀岩牆,髒污就像攀岩者,需要找到落腳點並用力撐住才能攀附;而我們做的是抽掉把手點,或是在把手上塗上潤滑油,讓髒污找不到施力點,自然難以停留。

-----廣告,請繼續往下閱讀-----
材料科學的核心:想辦法讓污垢「抓不住」

不給細菌「握手」的機會

解決了水垢,下一個更棘手的對手是「細菌」。

馬桶內壁那些黑黑粉粉、摸起來滑滑的污垢,在微生物學中被稱為「生物膜(Biofilm)」。細菌並不是孤立生長的,當單顆細菌落在表面後,如果覺得環境舒適,它就會開始分泌胞外聚合物(EPS),這是一種天然的超強膠水。細菌們用這種膠水把自己與同伴緊緊黏在一起,並築起堅固的防禦堡壘,這時一般的沖水就很難把它們沖洗乾淨了。

根據《Nature Communications》與《Microsystems & Nanoengineering》的學術期刊研究指出,要阻止生物膜形成,除了化學上的抗菌,材料的「表面微幾何結構」扮演了至關重要的角色。

材料科學領域中有一個著名的「附著點理論(Attachment Point Theory)」:

-----廣告,請繼續往下閱讀-----
  1. 粗糙與微孔洞表面:如果材料表面存在許多微小的裂縫、氣孔或微米級凹洞,細菌(體積通常約 1 到 3 微米)就會興高采烈地鑽進這些小凹槽裡。這些凹槽不僅提供了極佳的機械咬合支點,還能幫細菌擋掉水流的沖刷。
  2. 極致平滑與微結構表面:相反地,如果材料表面做到極致平滑,完全沒有微米級的缺陷;或者反過來設計出尺寸遠小於細菌的奈米結構,細菌的足跡構造(如鞭毛或纖毛)就無法在表面找到穩固的「接觸附著點(Contact Points)」。

當細菌發現自己在這個表面上連「手都握不緊」、隨時會被水流吹走時,它就無法順利定殖並分泌膠水築巢。此外,現代衛浴結構在設計時,也越來越強調「一體成形」與「無接縫工藝」。消除接縫與死角,等於直接拔除了細菌與水垢最喜歡的避風港。

阻止細菌、生物膜找不到「落腳點」

當材料、結構與流體科技組隊聯防 

了解了材料化學與微觀幾何,我們就能勾勒出一座現代耐污馬桶的完整防禦體系:【材料層(低附著力)】+【結構層(無縫平滑)】+【動態流體層(泡沫與水流剪切力)】= 高效清潔!

以市面上備受矚目的 Panasonic A La Uno 全自動洗淨馬桶為例,就是將材料科學、結構工程與流體力學發揮到極致的典型代表:

1. 材料層:有機玻璃系新素材

A La Uno 全自動洗淨馬桶採新開發的「有機玻璃系新素材」(以壓克力高分子為基礎研發的衛浴專用材料,這類高分子成形技術亦被廣泛運用於大型水族館高壓觀景窗與飛機機艙罩)。這種材料表面具備極佳的疏水性與耐水垢特性,水滴不易長時間攤平停留;材質堅固、不易破裂,耐刮、不易造成細小傷痕。通過實驗測試,這種素材配合泡沫洗淨,在沖洗後能有效沖刷掉高達 99.99% 的大腸桿菌,從源頭阻斷細菌定殖。

-----廣告,請繼續往下閱讀-----

2. 結構層:無接縫工藝與三重防濺防護

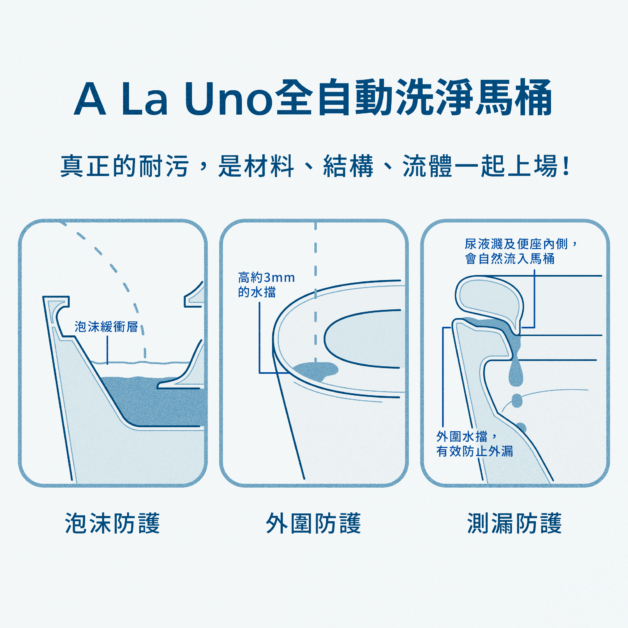
在宏觀結構上,A La Uno 全自動洗淨馬桶採用無水箱沖水與便器、溫水洗淨便座一體成型設計,減少傳統水箱與座體之間的結構層次及接縫,並搭配可動迴轉式排水系統完成沖洗。更貼心的是其「三重防護」設計:

  • 泡沫防護:在水面上製造一層充沛的泡沫緩衝層,有效抑制男性站立小便時的尿液與污水飛濺;
  • 外圍防護:馬桶邊界特別設計了高約 3mm 的水檔,防止液體延著外壁滴落至地板;
  • 測漏防護:便座與馬桶本體採用不外露的防護設計,避免液體從縫隙飛濺滲漏。
Panasonic A La Uno 全自動洗淨馬桶

3. 動態流體層:雙效泡沫洗淨、漩渦水流與 nanoe™ X

當污垢降落在馬桶內壁時,A La Uno全自動洗淨馬桶 的動態流體科技便接手進行徹底打掃。其「雙效泡沫洗淨」會先釋放直徑約 5mm 的「毫米泡沫」包裹並帶走大塊髒污,再透過直徑約 60微米的「微米泡沫」深入微觀縫隙,徹底溶解殘餘的油脂與細微污垢。接著,配合高度清潔力的「漩渦型強力水流」,利用旋轉產生的流體剪切力,一口氣將附著力已被削弱的污垢剝離並沖走。此外,Panasonic A La Uno 全自動洗淨馬桶還搭襯了 nanoe™ X 健康科技,釋放氫氧離子有效抑制異味與髒污,維持空氣與內壁的良好衛生狀態。

科技讓生活變輕鬆,但物理法則依然誠實

從材料化學的低表面能設計,到微觀幾何的附著點控制,再到流體力學的水流沖刷,一座現代抗污馬桶的演進,縮影了人類如何運用基礎科學來解決日常生活痛點的智慧。

我們習慣將衛生清潔想像成一場與細菌髒污的硬碰硬死鬥。然而,A La Uno全自動洗淨馬桶 等現代衛浴技術的突破,展示了材料科學的另一種聰明思維:不靠強酸強鹼硬打,而是透過物理與化學邏輯,將「污垢固著」的機率降到最低。

-----廣告,請繼續往下閱讀-----

當材料科學與現代衛浴技術結合,刷馬桶不再是一件令人頭痛的辛苦瑣事。透過這些前沿科技的加持,我們得以從繁重的家務勞動中解放,享受更加乾淨、舒適且有品質的日常生活。

*1 參考論文:A metallic anti-biofouling surface with a hierarchical topography containing nanostructures on curved micro-riblets

*2 參考論文:Brushing up functional materials

-----廣告,請繼續往下閱讀-----
文章難易度

討論功能關閉中。

鳥苷三磷酸 (PanSci Promo)_96
251 篇文章 ・ 321 位粉絲
充滿能量的泛科學品牌合作帳號!相關行銷合作請洽:contact@pansci.asia

0

0
0

文字

分享

0
0
0
預測市場?預測股票?如何讓預測有更高的準確率?——《超越直覺》
一起來
・2024/05/04 ・1635字 ・閱讀時間約 3 分鐘

-----廣告,請繼續往下閱讀-----

我們發現在足球賽中,只要知道一個簡單的訊息(主隊過去的獲勝機率超過一半),預測力就會明顯好過隨便亂猜。如果再加上第二個簡單的訊息(勝負紀錄較佳的隊伍會略占優勢),可以再進一步提升預測力。除此之外,你可能還想收集其他訊息,像是四分衛最近的表現、球隊有沒有傷兵、明星跑衛的花邊新聞,但這些資訊對預測的幫助不大。換句話說,預測複雜系統這件事依循著「收益遞減定律」:第一個訊息很有幫助,但很快就找不到有幫助的其他訊息。

對於某些事件,我們當然會非常計較預測的準確性,像是投放線上廣告或投資高頻交易(HFT),可能一天內就要預測數百萬、數十億次,而且金額相當龐大。投入極大心力與費用、運用最精細的運算模型來開發複雜的預測方式,在那種情況下或許值得。但在其他商業領域,例如製作電影、出版書籍到發展新技術,只需要一年預測數十次、頂多數百次,而且這不過是整個決策過程中的一部分。這時,我們只要借助相對簡單的方式,就可以讓預測臻至完善。

預測時,不該只根據一人的意見就做決定——尤其是你自己的意見。雖然人們善於察覺與特定問題相關的因素,卻往往不會評估因素之間的相對重要性。譬如,預測電影的首映週末票房時,你可能會認為一些變項都是高度相關,例如製作費、宣傳費、上映廳數、試映會評價。沒錯。但我們要如何權衡「評價不優」與「額外行銷預算:一千萬美元」之間的比重?這沒有一定答案。同樣,在決定分配行銷預算的方法時,要如何判斷多少人會受到網路或雜誌廣告影響,又有多少人會從親朋好友那邊聽到產品訊息?我們也不清楚。唯一知道的是,這些因素都可能相關。

圖/envato

你可能會以為,精準判斷應該是專家的強項。但正如泰特洛克的試驗結果,專家在量化預測上的表現,其實跟普通人一樣糟糕,甚至可能更糟。然而,我們依賴專家之所以會成效不彰,不是因為專家的預測力跟一般人沒兩樣。問題在於,我們通常一次只會諮詢一位專家(否則何必找專家)。但我們應該要綜合多人的意見(無論是專家或非專家)再取平均值。至於要如何達成?這其實沒那麼重要。

-----廣告,請繼續往下閱讀-----

儘管預測市場有各種花俏的噱頭與技術,表現也比民調這類簡單方式好一點,但這種微小差異,還不如採用某種方式簡單綜合許多觀點再取平均。或者,我們也可以直接根據歷史數據,評估各項因素的相對重要性——這實際上就是統計模型在做的事。我必須再強調一次,雖然複雜模型可能會比簡單模型好一點,但兩者的差異小到幾乎沒有差別。到頭來,模型跟群眾所能達到的預測目的都一樣。第一,這兩種預測方式都要靠人為判斷,確認哪些因素與預測相關。第二,兩者皆需要估計、權衡那些因素的相對重要性。正如心理學家羅賓.道斯所言:「訣竅在於,找到要注意的變項,然後知道如何加入它們。」

只要一直使用這個訣竅,一段時間後,就會知道哪一些預測的失誤率較小,哪一些較大。舉例來說,當你要預測一個事件的結果,假如其他條件都相同,那越早做預測的失誤率就越大。不管你用什麼方法預測電影票房,在「剛開拍」時會比「上映前幾週」時要難得多。同樣,如果你想預測尚未上市的新產品銷量,那準確度可能不會高過預測已上市的產品。

你無法解決這個問題,唯一能做的只有:使用其中一種方式,或甚至結合幾種方式,就像我們研究預測市場時的方法,然後隨時觀察、記錄預測的表現。我在第 6 章開頭也提過,一般人通常不習慣追蹤自己的預測。我們做了大量預測,卻很少回頭檢視自己對了幾次。然而,留意並記錄預測成效或許才是最重要的事,唯有如此,你才能知道準確度是多少,進而知道自己預測的可信度。

——本文摘自《超越直覺》,2024 年 01 月,一起來出版,未經同意請勿轉載。

-----廣告,請繼續往下閱讀-----

討論功能關閉中。

2

2
2

文字

分享

2
2
2
買樂透真的可以賺錢?大數法則揭示了賭博的真相!——《統計,讓數字說話》
天下文化_96
・2023/03/05 ・2394字 ・閱讀時間約 4 分鐘

  • id S. Moore、諾茨 William I. Notz
  • 譯者:鄭惟厚、吳欣蓓

什麼是大數法則?

期望值的定義是:它是可能結果的一種平均,但在計算平均時,機率大的結果占的比重較高。我們認為期望值也是另一種意義的平均結果,它代表了如果我們重複賭很多次,或者隨機選出很多家戶,實際上會看到的長期平均。這並不只是直覺而已。數學家只要用機率的基本規則就可以證明,用機率模型算出來的期望值,真的就是「長期平均」。這個有名的事實叫做大數法則。

大數法則
大數法則(law of large numbers)是指,如果結果為數值的隨機現象,獨立重複執行許多次,實際觀察到的結果的平均值,會趨近期望值。

大數法則和機率的概念密切相關。在許多次獨立的重複當中,每個可能結果的發生比例會接近它的機率,而所得到的平均結果就會接近期望值。這些事實表達了機遇事件的長期規律性。正如我們在第 17 章提過的,它們是真正的「平均數定律」。

大數法則解釋了:為什麼對個人來說是消遣甚至是會上癮的賭博,對賭場來說卻是生意。經營賭場根本就不是在賭博。大量的賭客贏錢的平均金額會很接近期望值。賭場經營者事先就算好了期望值,並且知道長期下來收入會是多少,所以並不需要在骰子裡灌鉛或者做牌來保證利潤。

賭場只要花精神提供不貴的娛樂和便宜的交通工具,讓顧客川流不息進場就行了。只要賭注夠多,大數法則就能保證賭場賺錢。保險公司的運作也很像賭場,他們賭買了保險的人不會死亡。當然有些人確實會死亡,但是保險公司知道機率,並且依賴大數法則來預測必須給付的平均金額。然後保險公司就把保費訂得夠高,來保證有利潤。

-----廣告,請繼續往下閱讀-----
  • 在樂透彩上做手腳

我們都在電視上看過樂透開獎的實況轉播,看到號碼球上下亂跳,然後由於空氣壓力而隨機彈跳出來。我們可以怎麼樣對開出的號碼做手腳呢? 1980 年的時候,賓州樂透就曾被面帶微笑的主持人以及幾個舞台工作人員動了手腳。

他們把 10 個號碼球中的 8 顆注入油漆,這樣做會把球變重,因此可保證開出中獎號碼的 3 個球必定有那 2 個沒被注入油漆的號碼。然後這些傢伙就下注買該 2 個號碼的所有組合。當 6-6-6 跳出來的時候,他們贏了 120 萬美元。是的,他們後來全被逮到。

歷史上曾有主持人在樂透上做手腳,後來賺了 120 萬美元隨後被逮捕。圖/envatoelements。

深入探討期望值

跟機率一樣,期望值和大數法則都值得再花些時間,探討相關的細節問題。

  • 多大的數才算是「大數」?

大數法則是說,當試驗的次數愈來愈多,許多次試驗的實際平均結果會愈來愈接近期望值。可是大數法則並沒有說,究竟需要多少次試驗,才能保證平均結果會接近期望值。這點是要看機結果的變異性決定。

-----廣告,請繼續往下閱讀-----

結果的變異愈大,就需要愈多次的試驗,來確保平均結果接近期望值。機遇遊戲一定要變化大,才能保住賭客的興趣。即使在賭場待上好幾個鐘頭,結果也是無法預測的。結果變異性極大的賭博,例如累積彩金數額極大但極不可能中獎的州彩券,需要極多次的試驗,幾乎要多到不可能的次數,才能保證平均結果會接近期望值。

(州政府可不需要依賴大數法則,因為樂透彩金不像賭場的遊戲,樂透彩用的是同注分彩系統。在同注分彩系統裡面,彩金和賠率是由實際下注金額決定的。舉例來說,各州所辦的樂透彩金,是由全部賭金扣除州政府所得部分之後的剩餘金額來決定的。賭馬的賠率則是決定於賭客對不同馬匹的下注金額。)

雖然大部分的賭博遊戲不及樂透彩這樣多變化,但要回答大數法則的適用範圍,較實際的答案就是:賭場的贏錢金額期望值是正的,而賭場玩的次數夠多,所以可以靠著這個期望值贏錢。你的問題則是,你贏錢金額的期望值是負的。全體賭客玩的次數合起來算的話,當然和賭場一樣多,但因為期望值是負的,所以以賭客整體來看,長期下來一定輸錢。

然而輸的金額並不是由賭客均攤。有些人贏很多錢,有些人輸很多,而有些人沒什麼輸贏。賭博帶給人的誘惑,大部分是來自賭博結果的無法預測。而賭博這門生意仰賴的則是:對賭場來說,結果並非不可測的。

-----廣告,請繼續往下閱讀-----
對賭場來說,贏錢金額期望值為正。圖/envatoelements。
  • 有沒有保證贏錢的賭法?

把賭博很當回事的賭客常常遵循某種賭法,這種賭法每次下注的金額,是看前幾次的結果而定。比如說,在賭輪盤時,你可以每次把賭注加倍,直到你贏為止—或者,當然,直到你輸光為止。即使輪盤並沒有記憶,這種玩法仍想利用你有記憶這件事來贏。

你可以用一套賭法來戰勝機率嗎?不行,數學家建立的另一種大數法則說:如果你沒有無窮盡的賭本,那麼只要遊戲的各次試驗(比如輪盤的各次轉動)之間是獨立的,你的平均獲利(期望值)就會是一樣的。抱歉啦!

  • 高科技賭博

全美國有超過 700,000 台吃角子老虎(拉霸)。從前,你丟硬幣進去再拉下把手,轉動三個輪子,每個輪子有 20 個圖案。但早就不是這樣了。現在的機器是電動遊戲,會閃出許多很炫的畫面,而結果是由隨機數字產生器決定的。

機器可以同時接受許多硬幣,有各種讓你眼花撩亂的中獎結果,還可以多台連線,共同累積成連線大獎。賭徒仍在尋找可以贏錢的賭法,但是長期下來,隨機數字產生器會保證賭場有 5% 的利潤。

-----廣告,請繼續往下閱讀-----

——本文摘自《統計,讓數字說話》,2023 年 1 月,天下文化出版,未經同意請勿轉載。

-----廣告,請繼續往下閱讀-----
所有討論 2
天下文化_96
142 篇文章 ・ 626 位粉絲
天下文化成立於1982年。一直堅持「傳播進步觀念,豐富閱讀世界」,已出版超過2,500種書籍,涵括財經企管、心理勵志、社會人文、科學文化、文學人生、健康生活、親子教養等領域。每一本書都帶給讀者知識、啟發、創意、以及實用的多重收穫,也持續引領台灣社會與國際重要管理潮流同步接軌。
繁 简